自如ABS深度解读 双SPV操作流程与房屋租赁融资REITs化探索
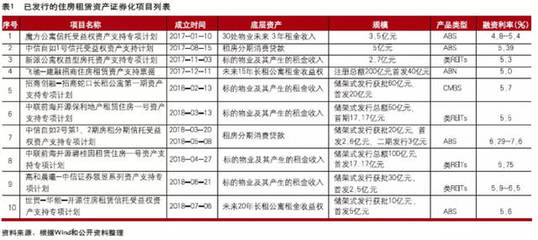
随着资产证券化(ABS)市场的发展,长租公寓企业开始探索通过ABS、REITs等工具盘活存量资产、拓宽融资渠道。自如作为国内领先的房屋租赁平台,其ABS产品采用了“双SPV”结构,引发了市场广泛关注。本文将深入解读自如ABS中的双SPV模式、操作流程,并探讨房屋租赁融资REITs化的路径与挑战。
一、ABS与双SPV的基本概念
资产证券化(ABS)是指将缺乏流动性但具有可预期收入的资产,通过结构化重组形成资产池,并以此为基础发行证券的过程。在租赁住房领域,底层资产通常是未来租金收益权或房屋产权。
SPV(特殊目的载体)是ABS中的核心概念,用于实现资产真实出售和破产隔离。双SPV结构则是指发起人设立两层特殊目的载体,第一层通常为信托计划或私募基金,第二层为资产支持专项计划。这种结构能有效解决资产转让、现金流归集、法律隔离等问题。
二、自如ABS的双SPV操作流程
自如ABS的双SPV结构具体操作可分为以下几个步骤:
- 底层资产筛选与重组:自如将旗下符合条件的房源租赁合同及其未来租金收益权作为底层资产,进行打包重组,形成资产池。
- 设立第一层SPV(SPV1):通常由信托公司或基金管理子公司设立信托计划或私募基金,用于受让底层资产收益权。自如将资产池转让给SPV1,实现真实出售。
- 设立第二层SPV(SPV2):由证券公司或基金子公司设立资产支持专项计划,作为发行载体。SPV2向投资者发行资产支持证券,募集资金用于向SPV1购买资产池收益权。
- 现金流归集与分配:租金收入等现金流通过监管银行归集至SPV1,再按约定划转至SPV2,最后由SPV2向投资者支付本息。
- 信用增级与评级:通过优先/次级分层、超额覆盖、差额支付承诺等方式进行内部增信,并聘请评级机构对证券进行评级。
- 挂牌与流通:资产支持证券可在交易所或银行间市场挂牌转让,提高流动性。
双SPV结构在自如此类租赁住房ABS中的优势在于:一是通过信托或私募基金实现资产隔离,降低发起人破产风险;二是解决租金收益权转让的法律障碍;三是便于穿透监管和税务筹划。
三、房屋租赁融资REITs化的路径
REITs(不动产投资信托基金)与ABS虽同属资产证券化范畴,但存在差异:REITs主要投资于不动产本身,依赖不动产产生的租金收入分红,且通常可上市交易;而ABS则基于债权或收益权,强调现金流覆盖。
房屋租赁融资REITs化,指将长租公寓资产打包设立REITs,在资本市场发行份额,募集资金用于新项目投资。其典型路径包括:
- 资产筛选:选择成熟运营、租金收益稳定的租赁住房项目。
- 设立REITs载体:通过公募基金+资产支持专项计划(类似ABS)持有项目公司股权。
- 专业运营管理:委托专业机构运营,确保租金收入持续稳定。
- 上市与扩募:在交易所上市,后续可通过扩募收购新资产。
目前国内已有多只保租房REITs上市,自如等市场化长租机构也在积极探索。REITs化为租赁企业提供了退出渠道,有助于形成“投-融-管-退”闭环。
四、挑战与展望
自如ABS及租赁住房REITs化仍面临挑战:一是租金波动风险,受市场供需影响较大;二是资产合规性要求高,涉及土地、产权、消防等问题;三是税收中性政策尚待完善;四是二级市场流动性不足,投资者群体有限。
随着政策支持力度加大(如税收优惠、扩募机制优化),以及租赁市场日益规范,双SPV模式和REITs化将成为房屋租赁融资的重要方向,助力行业实现可持续发展。
综上,自如ABS采用双SPV结构,通过两层特殊目的载体实现了资产隔离与证券化发行,操作流程清晰。而房屋租赁融资REITs化则是更高级的资产证券化形式,为长租公寓提供了全新的资本运作路径。两者共同推动租赁住房金融市场走向成熟。
如若转载,请注明出处:http://www.sdmintai.com/product/46.html
更新时间:2026-10-13 14:53:21